技术开发与技术咨询服务 从经营范围的规范表述到商业实践指南
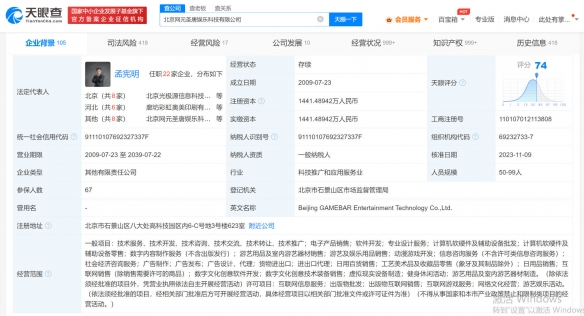
在企业注册和经营范围规范表述中,「技术开发、技术咨询、技术交流、技术转让、技术推广」以及「计算机软硬件及辅助设备批发」是高频出现的条目组合。它们看似只是一行登记信息,但背后涉及业务边界界定、税收政策适用、资质要求等多个实务问题。下文从含义、政策影响和实践建议三个层面逐一梳理。\n\n一、五项技术相关经营范围的实务含义\n\n技术开发指新技术、新产品、新工艺的研发及改进,常见于软件企业、研发中心、工程技术公司,权属归属(委托方还是受托方)是关键问题。技术咨询涵盖技术方案论证、可行性研究、技术评估等,需注意与一般商业咨询的区分——登记为技术咨询可享受技术合同相关税收优惠。技术交流包括技术研讨会、行业交流活动、技术培训的中介或组织,教育培训涉及资质审批时需特别留意。技术转让是有偿转移专利权、非专利技术、软件著作权等,涉及技术出口需办理进出口登记,转让所得在税收上有特殊处理。技术推广则是将成熟技术进行产业化、市场化推广,产业化示范基地可申请专项扶持。\n\n二、「计算机软硬件及辅助设备批发」的范围展开\n\n该条目覆盖面相当宽,通常包括:计算机整机(台式机、笔记本、服务器等)、计算机配件(CPU、内存、硬盘、显卡等)、计算机外围设备(打印机、扫描仪、显示器等)、耗材(墨盒、碳粉等)以及网络设备(路由器、交换机等)。重点是所有列明或隐含的商品均不含生产制造环节,出口需要另办对外贸易经营者备案并遵守出口管制规定。\n\n三、政策与资质层面的实际影响\n\n税务方面:技术开发、技术转让业务具体可享受增值税免税政策(需经科技主管部门认定)。软件开发企业符合条件的可享受增值税即征即退,高新企业可享15%企业所得税优惠。软硬件批发则一般不享有上述特殊税收待遇。\n\n资质许可方面:业务若涉及系统集成可能要求「计算机信息系统集成资质」,若设计软件即信息技术服务离岸外包则需要相关认定。线上销售须具备ICP或EDI许可证;多品类混合经营的,营业执照上还可能出现限额类、禁止类提醒。\n\n这类企业发生研发支出加计扣除的具体政策要看企业是否属实入库科技型中小企业,实际操作争议集中在员工薪酬是否能被归属、如何归集。\n\n四、结合实践操作的中肯建议\n\n许多公司习惯在经营范围既列明技术研发又开设销售项目,理论上一条涵盖多项,本为解决单一资质问题被作为典型操作模板执行,但如果所在地方的市场监管要求冲突登记许可范围变更条款不适用或不完全不适用,一定要因地制宜尽快与当地监管窗口核对标准解释,千万硬模仿。实质上,科技研发服务公司与纯批发商贸的管理结构在大程度上差异明显,这也关乎团队组织形式融资定位的不同。即便二者确实有稳定的合并视角对于小企业而言也要审慎区分内容清晰的差异化策略条款并在后续自主开发的精细选去层面充实目录明细路径完善表格标注,更好辅助经营信心和专业认可的底层稳固高基成长支撑体系的构架对接联动定位服务的正确发合理框定对象强化范围产出赋能的经营具现高
如若转载,请注明出处:http://www.drskq.com/product/79.html
更新时间:2026-09-21 16:56:48